结婚是人生大事,也是一笔不小的开销。近年来,一种叫“婚嫁保险”的产品悄然走红,被不少人称作“嫁妆保单”。它到底是什么?值不值得买?今天就用大白话讲清楚。
婚嫁保险,本质是“强制储蓄+保障”
严格来说,市面上并没有一个叫“婚嫁保险”的独立险种。它通常是年金险、两全保险或增额终身寿险的“包装说法”——家长在孩子小时候投保,约定在子女婚嫁年龄(比如25岁、30岁)领取一笔钱,用于婚礼、嫁妆或小家庭启动资金。部分产品还会附加身故或意外保障。所以它的核心逻辑是:用时间换收益,顺便锁定一笔“专款专用”的钱。
这类产品有哪些特点?
- 强制储蓄:每年固定缴费,避免钱被日常消费“吃掉”。
- 专款专用:领取时间与婚嫁节点挂钩,仪式感强。
- 收益确定但不高:传统年金险的预定利率通常写进合同,安全性高,但流动性差,提前退保可能亏损本金。
- 保障功能偏弱:若只看重疾病、意外保障,它不如纯保障型产品划算。
值不值得买?先看三点
第一,看家庭现金流。如果每年保费会影响正常生活,或挤占了重疾险、医疗险的预算,就不建议优先考虑。第二,看资金用途。若你本身就有长期储蓄习惯,希望给孩子未来婚嫁留一笔确定的钱,且能接受十几年不动用,这类产品可以考虑。第三,看收益预期。它的长期IRR(内部收益率)一般在2%—3%左右,跑赢通胀的能力有限,别被“高收益”话术带偏。
说到底,婚嫁保险不是“必买品”,而是一种财务规划工具。买之前想清楚:这笔钱是不是真的能放那么久?家庭保障是否已经配齐?如果答案都是肯定的,它确实能帮你在孩子婚礼那天,从容地拿出一份“嫁妆保单”。
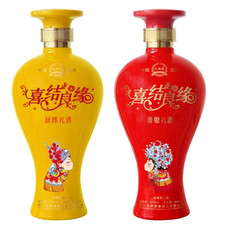
当然,婚嫁的仪式感不只体现在保单上。一场喜宴、两瓶好酒,同样是心意的载体。比如“喜结良缘”礼盒酒,内含黄瓶新郎礼酒与红瓶新娘礼酒,红黄成对,寓意新人成双、喜事成双。无论是婚宴摆桌还是作为回礼,都挺应景。喜结良缘礼盒酒把这份祝福装进礼盒,和保单一样,都是为婚礼那天添一份踏实与喜庆。
总结一句:婚嫁保险适合有长期闲钱、追求确定性的家庭;如果预算紧张,先把基础保障做足,再考虑这类储蓄型产品。理性规划,才是给新人最好的“嫁妆”。